بیمه پیشامد
  • بیمه تکمیلی
  • طرح‌های بیمه تکمیلی
  • شرکت‌های بیمه تکمیلی
  • استعلام قیمت
  • مراکز طرف قرارداد
  • درباره ما
  • ارتباط با ما
  • بلاگ
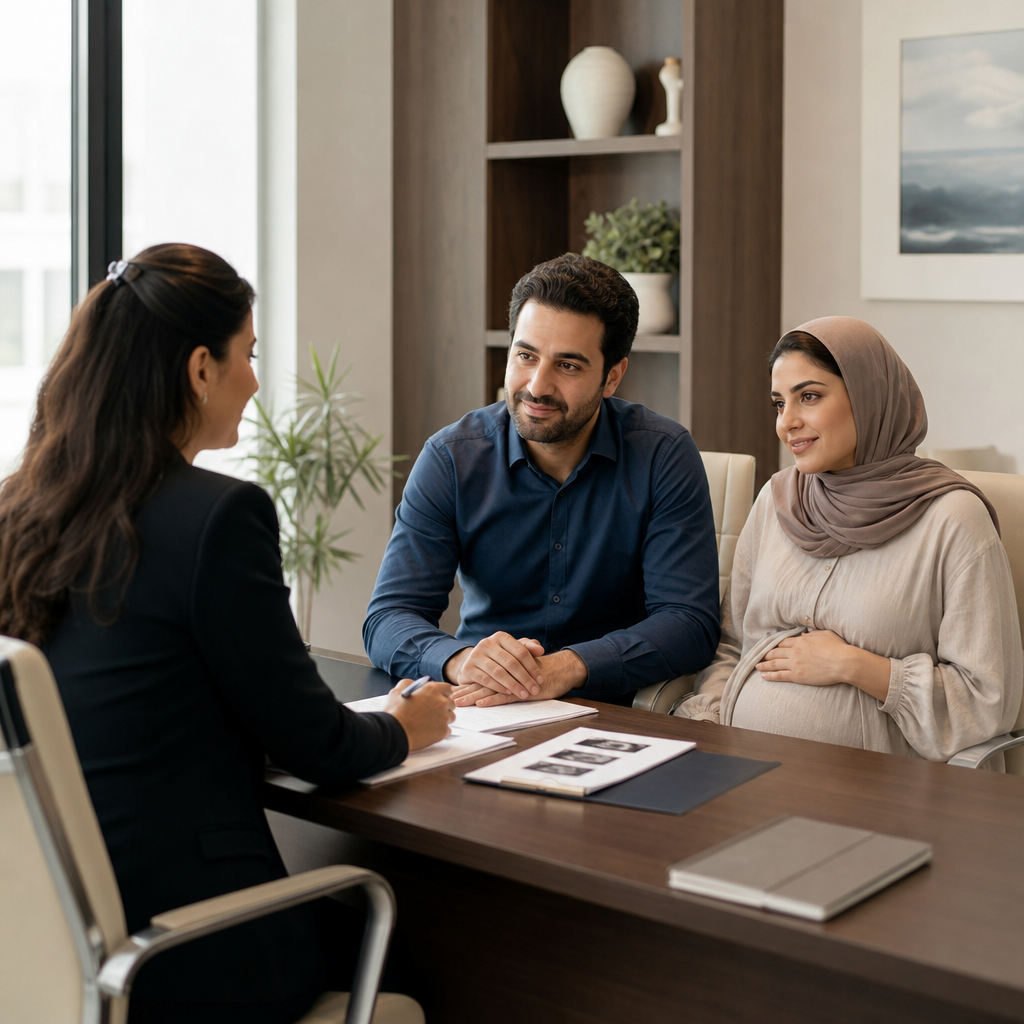
مشاوره زوج جوان درباره پوشش زایمان و هزینه‌های بارداری در بیمه تکمیلی

پوشش زایمان در بیمه تکمیلی چگونه است؟ شرایط، هزینه‌ها، دوره انتظار و سقف تعهدات

Uncategorised

هزینه‌های بارداری و زایمان، به‌ویژه در بیمارستان‌های خصوصی، می‌تواند بخش قابل توجهی از مخارج درمانی خانواده را تشکیل دهد. پوشش زایمان در بیمه تکمیلی برای جبران بخشی از این هزینه‌ها طراحی شده است، اما میزان پرداخت شرکت بیمه به شرایط قرارداد، سقف تعهدات، دوره انتظار، نوع زایمان، بیمارستان محل بستری و سهم بیمه‌گر پایه بستگی دارد. بنابراین پیش از خرید یا استفاده از بیمه تکمیلی، بررسی دقیق مفاد قرارداد اهمیت زیادی دارد.

پوشش زایمان در بیمه تکمیلی چیست؟

پوشش زایمان یکی از تعهداتی است که می‌تواند در قراردادهای بیمه درمان تکمیلی ارائه شود. در صورت وجود این پوشش، بیمه‌گر طبق شرایط بیمه‌نامه بخشی از هزینه‌های زایمان طبیعی یا سزارین را تا سقف تعیین‌شده جبران می‌کند. وجود بیمه تکمیلی به معنای پرداخت نامحدود همه مخارج نیست و هر قرارداد محدودیت‌ها، استثناها و فرانشیز خاص خود را دارد.

پوشش‌ها در بیمه تکمیلی گروهی، خانواده و طرح‌های انفرادی یکسان نیستند. حتی محصولات مختلف یک شرکت بیمه نیز ممکن است سقف و شرایط متفاوتی داشته باشند. به همین دلیل، جدول تعهدات و شرایط عمومی و خصوصی همان بیمه‌نامه مرجع اصلی برای تعیین میزان پوشش است.

بیمه تکمیلی چه هزینه‌هایی از زایمان را پرداخت می‌کند؟

هزینه‌های قابل پرداخت به متن قرارداد وابسته‌اند. در بسیاری از بیمه‌نامه‌هایی که تعهد زایمان دارند، هزینه زایمان طبیعی یا سزارین طبق اسناد پزشکی و تعرفه مورد پذیرش بیمه‌گر بررسی می‌شود. برخی خدمات مرتبط با دوران بارداری نیز ممکن است تحت ردیف‌های جداگانه‌ای مانند خدمات پاراکلینیکی، آزمایشگاهی یا تصویربرداری قابل جبران باشند.

  • هزینه زایمان طبیعی در حدود سقف تعهد قرارداد
  • هزینه سزارین با رعایت شرایط و ضوابط بیمه‌نامه
  • بخشی از هزینه بستری و خدمات بیمارستانی مرتبط، مطابق قرارداد
  • آزمایش‌ها و خدمات تشخیصی دوران بارداری در صورت پیش‌بینی پوشش مربوطه
  • سونوگرافی و سایر خدمات تصویربرداری در حدود تعهدات مرتبط

نباید فرض کرد تمام مراقبت‌های بارداری از محل سقف زایمان پرداخت می‌شوند. ممکن است هر خدمت در ردیف تعهد جداگانه‌ای قرار داشته باشد و سقف، فرانشیز یا شرایط متفاوتی برای آن اعمال شود.

دوره انتظار زایمان در بیمه تکمیلی چیست؟

یکی از مهم‌ترین نکات هنگام انتخاب بیمه تکمیلی برای زایمان، دوره انتظار است. دوره انتظار فاصله‌ای است که از تاریخ شروع پوشش محاسبه می‌شود و بیمه‌شده در طول آن امکان استفاده از تعهد موردنظر را ندارد. بسیاری از قراردادهای دارای پوشش زایمان برای این تعهد دوره انتظار تعیین می‌کنند.

مدت دوره انتظار عدد ثابتی برای همه بیمه‌ها نیست و باید در شرایط همان قرارداد بررسی شود. در بیمه‌های گروهی نیز ممکن است بر اساس تعداد بیمه‌شدگان، سابقه قرارداد یا توافق بیمه‌گذار و بیمه‌گر شرایط متفاوتی اعمال شود. بنابراین افرادی که برای بارداری برنامه‌ریزی می‌کنند بهتر است قبل از خرید، دوره انتظار را به‌صورت مکتوب بررسی کنند و صرفاً به عنوان کلی یک طرح اکتفا نکنند.

سقف تعهد زایمان چگونه محاسبه می‌شود؟

سقف تعهد، حداکثر مبلغی است که بیمه‌گر بر اساس شرایط بیمه‌نامه بابت یک پوشش پرداخت می‌کند. برای مثال اگر هزینه قابل قبول یک پرونده زایمان بیشتر از سقف تعهد باشد، مازاد آن معمولاً بر عهده بیمه‌شده خواهد بود. فرانشیز و مبالغ پرداخت‌شده توسط بیمه پایه نیز می‌توانند در محاسبه نهایی اثر داشته باشند.

به همین دلیل نمی‌توان یک رقم مشخص را به‌عنوان سقف پوشش زایمان همه شرکت‌های بیمه اعلام کرد. مبالغ در طرح‌ها و سال‌های مختلف تغییر می‌کنند. هنگام مقایسه بیمه تکمیلی، بهتر است سقف تعهد زایمان در کنار حق بیمه، فرانشیز، دوره انتظار و هزینه‌های واقعی مراکز درمانی موردنظر بررسی شود.

فرانشیز بیمه تکمیلی زایمان چیست؟

فرانشیز بخشی از هزینه قابل قبول درمان است که طبق قرارداد بر عهده بیمه‌شده باقی می‌ماند. درصد یا نحوه اعمال فرانشیز در بیمه‌نامه مشخص می‌شود و ممکن است وجود و نحوه استفاده از بیمه پایه نیز در مبلغ نهایی قابل پرداخت مؤثر باشد.

برای برآورد دقیق سهم بیمه تکمیلی نمی‌توان صرفاً هزینه بیمارستان را از سقف زایمان کم کرد. ابتدا هزینه‌های قابل قبول طبق ضوابط بیمه‌گر بررسی می‌شوند و سپس محدودیت سقف تعهد، فرانشیز و سایر شرایط قرارداد اعمال خواهد شد.

تفاوت زایمان در بیمارستان طرف قرارداد و غیرطرف قرارداد

مراجعه به بیمارستان طرف قرارداد معمولاً روند استفاده از بیمه تکمیلی را ساده‌تر می‌کند. بیمه‌شده ممکن است با دریافت معرفی‌نامه یا تأییدیه لازم، تنها سهمی را که طبق قرارداد بر عهده اوست در مرکز درمانی پرداخت کند. البته نحوه پذیرش و صدور معرفی‌نامه میان شرکت‌ها و مراکز درمانی متفاوت است.

در بیمارستان غیرطرف قرارداد معمولاً بیمه‌شده هزینه را پرداخت کرده و سپس مدارک لازم را برای دریافت خسارت به بیمه‌گر ارائه می‌دهد. مبلغ بازپرداخت‌شده الزاماً برابر کل صورتحساب نیست و بر مبنای سقف تعهد، تعرفه‌های مورد قبول، فرانشیز و مقررات بیمه‌نامه محاسبه می‌شود.

برای دریافت هزینه زایمان چه مدارکی لازم است؟

فهرست مدارک هر شرکت بیمه می‌تواند متفاوت باشد. با این حال، در پرونده‌های بازپرداخت هزینه معمولاً ارائه مدارک درمانی و مالی معتبر ضروری است. صورتحساب بیمارستان، شرح خدمات، مدارک مربوط به بستری و ترخیص و اسناد پزشکی درخواست‌شده از جمله مدارکی هستند که ممکن است بیمه‌گر مطالبه کند.

بهتر است قبل از بستری با شرکت بیمه یا واحد منابع انسانی سازمان تماس گرفته شود و درباره بیمارستان‌های طرف قرارداد، نحوه دریافت معرفی‌نامه و مدارک موردنیاز سؤال شود. این کار احتمال ناقص ماندن پرونده خسارت را کاهش می‌دهد.

آیا هزینه آزمایش و سونوگرافی بارداری هم تحت پوشش است؟

پوشش هزینه‌های دوران بارداری الزاماً از همان محل تعهد زایمان انجام نمی‌شود. آزمایش‌های پزشکی، سونوگرافی و بعضی خدمات تشخیصی ممکن است در بخش‌های آزمایشگاهی، تصویربرداری یا پاراکلینیکی قرارداد قرار بگیرند. در نتیجه لازم است سقف و شرایط هر یک از این تعهدات جداگانه بررسی شود.

همچنین تمامی خدمات، آزمایش‌ها یا روش‌های تشخیصی بدون محدودیت قابل پرداخت نیستند. ضرورت پزشکی، دستور پزشک، نوع خدمت، مراکز ارائه‌دهنده و استثناهای بیمه‌نامه می‌توانند بر پذیرش هزینه تأثیر بگذارند.

هنگام انتخاب بیمه تکمیلی برای زایمان به چه نکاتی توجه کنیم؟

انتخاب یک طرح مناسب تنها بر اساس سقف زایمان ممکن است نتیجه مطلوبی نداشته باشد. خانواده‌ها بهتر است شرایط پوشش را با نیاز درمانی و مراکز موردنظر خود مقایسه کنند.

  • وجود یا نبود پوشش زایمان در طرح انتخابی را بررسی کنید.
  • مدت و نحوه محاسبه دوره انتظار را از متن بیمه‌نامه استخراج کنید.
  • سقف تعهد زایمان و نحوه اعمال فرانشیز را مقایسه کنید.
  • شبکه بیمارستان‌های طرف قرارداد، به‌خصوص در شهر محل سکونت، را بررسی کنید.
  • تعهدات مربوط به آزمایش، سونوگرافی و سایر خدمات دوران بارداری را جداگانه مطالعه کنید.
  • شرایط استفاده از بیمه پایه و فرآیند دریافت معرفی‌نامه را پیش از بستری جویا شوید.
  • استثناها و محدودیت‌های قرارداد را قبل از خرید مطالعه کنید.

آیا خرید بیمه تکمیلی در دوران بارداری هزینه زایمان را پوشش می‌دهد؟

صرف خرید بیمه تکمیلی در زمان بارداری تضمین نمی‌کند که هزینه زایمان قابل پرداخت باشد. اگر قرارداد برای پوشش زایمان دوره انتظار داشته باشد و شرایط لازم تا زمان زایمان تکمیل نشود، امکان استفاده از این تعهد وجود نخواهد داشت. علاوه بر این، شرایط پذیرش، پوشش‌های قابل ارائه و مقررات هر محصول متفاوت است.

به همین علت، برای افرادی که پوشش هزینه زایمان برایشان اولویت دارد، بررسی و تهیه بیمه مناسب پیش از برنامه‌ریزی بارداری می‌تواند اهمیت ویژه‌ای داشته باشد. شرایط قطعی باید از بیمه‌نامه و شرکت بیمه مربوطه استعلام شود.

جمع‌بندی

پوشش زایمان در بیمه تکمیلی می‌تواند بخشی از هزینه زایمان طبیعی یا سزارین و، بسته به قرارداد، برخی خدمات مرتبط را جبران کند. با این حال، میزان واقعی پرداخت به سقف تعهدات، دوره انتظار، فرانشیز، تعرفه مورد قبول بیمه‌گر، بیمارستان انتخابی و شرایط بیمه‌نامه وابسته است.

پیش از انتخاب بیمه تکمیلی، جدول تعهدات و استثناها را مطالعه کرده و دوره انتظار، سقف زایمان و مراکز طرف قرارداد را با یکدیگر مقایسه کنید. از آنجا که شرایط و مبالغ بیمه‌نامه‌ها ممکن است تغییر کنند، استعلام آخرین ضوابط از شرکت بیمه یا نماینده رسمی آن، مطمئن‌ترین راه برای برآورد پوشش و هزینه نهایی است.
تصویر حرفه‌ای مرتبط با {{ $json.topic }}

راهنمای جامع {{ $json.topic }}؛ نکات کاربردی و اصول مهم

Uncategorised

{{ $json.topic }} موضوعی است که شناخت دقیق آن می‌تواند به تصمیم‌گیری آگاهانه‌تر و دستیابی به نتایج بهتر کمک کند. برای بررسی حرفه‌ای این موضوع، لازم است علاوه بر مفاهیم پایه، نیازها، شرایط اجرایی، هزینه‌ها، کیفیت و معیارهای ارزیابی نیز در نظر گرفته شوند. در این مقاله مهم‌ترین نکات مرتبط با {{ $json.topic }} را به‌صورت کاربردی بررسی می‌کنیم.

چرا شناخت {{ $json.topic }} اهمیت دارد؟

تصمیم‌گیری بدون اطلاعات کافی می‌تواند باعث افزایش هزینه، اتلاف زمان یا انتخاب راهکاری نامتناسب با نیاز واقعی شود. آشنایی با جنبه‌های مختلف {{ $json.topic }} کمک می‌کند گزینه‌های موجود بر اساس معیارهای مشخص مقایسه شوند و انتخاب نهایی صرفاً بر مبنای قیمت، تبلیغات یا اطلاعات پراکنده انجام نشود.

مهم‌ترین معیارها برای بررسی {{ $json.topic }}

معیار مناسب به ماهیت موضوع و هدف موردنظر بستگی دارد، اما در بسیاری از موارد می‌توان کیفیت، قابلیت اطمینان، هزینه کل، سهولت استفاده یا اجرا، پشتیبانی و تناسب با نیازهای فعلی و آینده را در نظر گرفت.

  • نیاز و هدف اصلی خود را پیش از انتخاب مشخص کنید.
  • گزینه‌ها را بر اساس معیارهای یکسان و قابل سنجش مقایسه کنید.
  • به هزینه اولیه اکتفا نکنید و هزینه‌های جانبی و بلندمدت را نیز بسنجید.
  • کیفیت، سابقه، خدمات و شرایط پشتیبانی را بررسی کنید.
  • پیش از تصمیم نهایی، محدودیت‌ها و ریسک‌های احتمالی هر گزینه را بشناسید.

چگونه انتخاب دقیق‌تری داشته باشیم؟

فرایند انتخاب بهتر است با تعریف نیاز آغاز شود. ابتدا مشخص کنید چه مسئله‌ای باید حل شود، چه نتیجه‌ای انتظار دارید و چه محدودیت‌هایی از نظر بودجه، زمان یا منابع وجود دارد. سپس گزینه‌های معتبر را شناسایی و اطلاعات آنها را از منابع قابل اعتماد بررسی کنید. این روش امکان مقایسه منطقی‌تر را فراهم می‌کند.

توجه به هزینه واقعی

قیمت اولیه همیشه نشان‌دهنده هزینه نهایی نیست. بسته به موضوع، نگهداری، آموزش، اجرا، ارتقا، خدمات پس از فروش یا مصرف منابع می‌توانند بر هزینه کل اثر بگذارند. در نتیجه، ارزیابی اقتصادی باید با نگاه بلندمدت انجام شود.

بررسی کیفیت و اعتبار

کیفیت را باید با شواهد قابل بررسی سنجید. مشخصات فنی، استانداردهای مرتبط، نمونه‌های اجرایی، شرایط ضمانت یا پشتیبانی و تجربه کاربران واقعی می‌توانند اطلاعات مفیدی ارائه دهند. بهتر است ادعاهای تبلیغاتی بدون مدرک، مبنای اصلی تصمیم‌گیری قرار نگیرند.

اشتباهات رایج در زمینه {{ $json.topic }}

انتخاب صرفاً بر اساس پایین‌ترین قیمت، توجه بیش از اندازه به تبلیغات، نادیده گرفتن نیازهای واقعی و مقایسه گزینه‌هایی با ویژگی‌های متفاوت از خطاهای متداول هستند. همچنین تصمیم‌گیری عجولانه بدون بررسی شرایط قرارداد، محدودیت‌ها یا هزینه‌های جانبی ممکن است در آینده مشکلات بیشتری ایجاد کند.

جمع‌بندی

برای دستیابی به نتیجه مطلوب در زمینه {{ $json.topic }}، بهتر است نیازها به‌روشنی تعریف شوند و گزینه‌های موجود بر اساس کیفیت، هزینه کل، اعتبار، قابلیت اطمینان و شرایط اجرایی ارزیابی شوند. جمع‌آوری اطلاعات معتبر و مقایسه نظام‌مند گزینه‌ها، احتمال انتخاب مناسب‌تر و کاهش هزینه‌ها و ریسک‌های غیرضروری را افزایش می‌دهد.

عنوان مقاله از نود AI

Uncategorised

متن کامل مقاله به فرمت HTML که توسط AI تولید شده

مشاوره حرفه‌ای درباره بیمه درمان تکمیلی و پوشش هزینه‌های پزشکی

بیمه درمان تکمیلی چیست و چه پوشش‌هایی دارد؟ راهنمای کامل انتخاب و استفاده

Uncategorised

هزینه‌های درمان، از بستری و جراحی گرفته تا آزمایش‌های تشخیصی و خدمات دندانپزشکی، می‌توانند بخش قابل توجهی از بودجه خانواده را به خود اختصاص دهند. بیمه درمان تکمیلی با هدف جبران بخشی از هزینه‌هایی طراحی شده است که بیمه‌های پایه تمام آن‌ها را پوشش نمی‌دهند. با این حال، میزان تعهد بیمه‌گر، سقف پرداخت، دوره انتظار و مراکز قابل استفاده در هر قرارداد متفاوت است. به همین دلیل، شناخت دقیق شرایط بیمه تکمیلی پیش از خرید اهمیت زیادی دارد.

بیمه درمان تکمیلی چیست؟

بیمه درمان تکمیلی نوعی پوشش بیمه‌ای برای جبران هزینه‌های درمانی مشمول قرارداد است که پس از اعمال سهم بیمه پایه یا مطابق ضوابط بیمه‌نامه پرداخت می‌شود. این بیمه می‌تواند به شکل گروهی، خانوادگی یا در قالب طرح‌های قابل ارائه به افراد عرضه شود و جزئیات آن به شرایط شرکت بیمه و قرارداد بستگی دارد.

داشتن بیمه تکمیلی به این معنا نیست که تمام هزینه‌های پزشکی بدون محدودیت پرداخت می‌شوند. هر بیمه‌نامه مجموعه‌ای از تعهدات، سقف‌های مالی، فرانشیز، استثناها و شرایط خاص دارد. بنابراین جدول تعهدات و شرایط عمومی و خصوصی بیمه‌نامه، مرجع اصلی برای تشخیص پوشش واقعی است.

بیمه درمان تکمیلی چه پوشش‌هایی دارد؟

پوشش‌های بیمه درمان تکمیلی در تمام طرح‌ها یکسان نیستند، اما بسیاری از بیمه‌نامه‌ها می‌توانند تعدادی از هزینه‌های زیر را در حدود تعهدات قرارداد پوشش دهند:

  • بستری در بیمارستان و اعمال جراحی تحت پوشش قرارداد
  • برخی جراحی‌های تخصصی و مهم مطابق شرایط بیمه‌نامه
  • خدمات پاراکلینیکی و تشخیصی مانند تصویربرداری، آزمایش و سایر خدمات مندرج در قرارداد
  • ویزیت پزشک و دارو در طرح‌هایی که این پوشش را ارائه می‌کنند
  • خدمات دندانپزشکی تا سقف تعیین‌شده در برخی طرح‌ها
  • هزینه‌های زایمان در صورت وجود پوشش و رعایت دوره انتظار
  • خدمات مرتبط با عینک، لنز یا اصلاح عیوب انکساری چشم در برخی بیمه‌نامه‌ها
  • فیزیوتراپی و سایر خدمات توان‌بخشی در صورت درج در تعهدات
  • برخی خدمات آزمایشگاهی و تشخیصی تخصصی بر اساس جدول پوشش‌ها

وجود نام یک خدمت در فهرست پوشش‌ها به معنی پرداخت نامحدود هزینه آن نیست. برای مثال، ممکن است بیمه‌نامه دندانپزشکی را پوشش دهد اما برای آن سقف سالانه مشخص یا محدودیت‌هایی درباره نوع خدمات داشته باشد.

سقف تعهدات در بیمه تکمیلی به چه معناست؟

سقف تعهد، حداکثر مبلغی است که بیمه‌گر برای یک پوشش مشخص در دوره بیمه و طبق قرارداد پرداخت می‌کند. برای نمونه، سقف بستری می‌تواند با سقف دندانپزشکی یا خدمات پاراکلینیکی متفاوت باشد. هرچه سقف تعهدات بالاتر و دامنه خدمات گسترده‌تر باشد، معمولاً حق بیمه نیز افزایش پیدا می‌کند.

هنگام مقایسه بیمه‌های درمان تکمیلی نباید تنها قیمت بیمه‌نامه را در نظر گرفت. ممکن است یک طرح ارزان‌تر، سقف تعهد پایین‌تر یا فرانشیز بیشتری داشته باشد و در زمان استفاده، سهم بیشتری از هزینه بر عهده بیمه‌شده باقی بماند.

فرانشیز بیمه درمان تکمیلی چیست؟

فرانشیز بخشی از هزینه قابل پرداخت است که مطابق شرایط بیمه‌نامه بر عهده بیمه‌شده باقی می‌ماند. میزان و نحوه محاسبه آن باید در قرارداد بررسی شود. همچنین وجود یا نحوه استفاده از بیمه پایه می‌تواند بر محاسبه خسارت اثرگذار باشد.

برای ارزیابی یک طرح مناسب، علاوه بر سقف پوشش‌ها باید فرانشیز، محدودیت‌های پرداخت و قواعد مربوط به استفاده از بیمه پایه نیز مطالعه شوند. این موارد می‌توانند تفاوت قابل توجهی در مبلغ نهایی دریافتی از بیمه ایجاد کنند.

دوره انتظار بیمه تکمیلی چیست؟

دوره انتظار فاصله‌ای پس از شروع پوشش است که طی آن برخی تعهدات خاص هنوز قابل استفاده نیستند. این محدودیت در بعضی قراردادها، به‌ویژه برای پوشش‌هایی مانند زایمان یا برخی خدمات مشخص، اعمال می‌شود. مدت دوره انتظار ثابت و یکسان نیست و باید شرایط همان بیمه‌نامه را بررسی کرد.

اگر خرید بیمه تکمیلی با هدف استفاده از پوشش خاصی انجام می‌شود، بررسی دوره انتظار پیش از انعقاد قرارداد ضروری است. در غیر این صورت ممکن است در زمان نیاز، پوشش موردنظر هنوز فعال نشده باشد.

چه هزینه‌هایی ممکن است تحت پوشش بیمه تکمیلی نباشند؟

بیمه تکمیلی نیز مانند سایر بیمه‌ها دارای استثنا است. خدمات صرفاً زیبایی که ضرورت درمانی ندارند، هزینه‌های خارج از تعهدات قرارداد و بعضی خدمات یا تجهیزات خاص ممکن است تحت پوشش قرار نگیرند. درباره بیماری‌های قبلی، شرایط پزشکی موجود یا برخی درمان‌های خاص نیز مقررات شرکت‌ها و طرح‌ها متفاوت است.

نباید صرفاً بر اساس تبلیغات یا نام یک پوشش درباره پرداخت هزینه تصمیم گرفت. شرایط عمومی، شرایط خصوصی، جدول تعهدات و استثنائات بیمه‌نامه باید پیش از خرید مطالعه شوند.

استفاده از مراکز درمانی طرف قرارداد چه مزیتی دارد؟

شرکت‌های بیمه معمولاً با مجموعه‌ای از بیمارستان‌ها، آزمایشگاه‌ها، مراکز تصویربرداری، درمانگاه‌ها یا مراکز دندانپزشکی قرارداد دارند. در بسیاری از موارد، مراجعه به مرکز طرف قرارداد و دریافت معرفی‌نامه یا تأییدیه موردنیاز می‌تواند فرآیند استفاده از بیمه را ساده‌تر کند و نیاز به پرداخت کامل هزینه و دریافت خسارت در آینده را کاهش دهد.

در مراجعه به مراکز غیرطرف قرارداد، بیمه‌شده معمولاً باید مدارک لازم را طبق ضوابط بیمه‌گر ارائه کند تا هزینه قابل جبران بررسی و پرداخت شود. مبلغ بازپرداخت نیز تابع سقف تعهد، فرانشیز، تعرفه مورد قبول بیمه‌گر و سایر شرایط بیمه‌نامه خواهد بود.

هنگام خرید بیمه درمان تکمیلی به چه نکاتی توجه کنیم؟

انتخاب بیمه تکمیلی مناسب باید بر اساس نیاز درمانی، بودجه و شرایط اعضای خانواده یا کارکنان سازمان انجام شود. مقایسه صرف حق بیمه برای انتخاب دقیق کافی نیست.

  • سقف تعهد هر پوشش را جداگانه مقایسه کنید.
  • میزان فرانشیز و نحوه محاسبه خسارت را بررسی کنید.
  • دوره انتظار پوشش‌های موردنیاز را در نظر بگیرید.
  • فهرست مراکز درمانی طرف قرارداد در شهر محل سکونت را بررسی کنید.
  • استثنائات و محدودیت‌های بیمه‌نامه را پیش از خرید مطالعه کنید.
  • شرایط سنی، وضعیت بیمه پایه و مقررات ورود افراد به طرح را بررسی کنید.
  • روش دریافت معرفی‌نامه و فرآیند ثبت و پرداخت خسارت را بشناسید.

بیمه تکمیلی برای چه افرادی مناسب است؟

این بیمه می‌تواند برای خانواده‌هایی که می‌خواهند ریسک هزینه‌های درمانی پیش‌بینی‌نشده را مدیریت کنند، کارکنان شرکت‌ها و سازمان‌ها و افرادی که به پوشش‌های درمانی گسترده‌تری نیاز دارند مفید باشد. با این حال، ارزش اقتصادی هر طرح به حق بیمه، شرایط سلامتی، نیازهای احتمالی، سقف تعهدات و محدودیت‌های قرارداد وابسته است.

جمع‌بندی

بیمه درمان تکمیلی ابزاری برای کاهش بخشی از هزینه‌های درمانی مشمول قرارداد است و می‌تواند خدماتی مانند بستری و جراحی، پاراکلینیک، آزمایش، دندانپزشکی، زایمان، ویزیت و برخی خدمات توان‌بخشی را پوشش دهد. دامنه این پوشش‌ها در شرکت‌ها و طرح‌های مختلف متفاوت است و هیچ فهرست واحدی برای همه بیمه‌نامه‌ها وجود ندارد.

پیش از خرید بیمه تکمیلی، سقف تعهدات، فرانشیز، دوره انتظار، استثنائات، مراکز طرف قرارداد و شیوه پرداخت خسارت را با دقت مقایسه کنید. انتخاب آگاهانه زمانی امکان‌پذیر است که علاوه بر قیمت، جزئیات قرارداد نیز با نیازهای درمانی فرد یا خانواده هماهنگ باشد.

بیمه درمان تکمیلی سازمانی؛ راهنمای انتخاب بیمه تکمیلی کارکنان

Uncategorised

هزینه‌های درمان یکی از دغدغه‌های مهم کارکنان و خانواده‌های آنان است و پوشش بیمه پایه همیشه برای تمام مخارج پزشکی کافی نیست. به همین دلیل، بسیاری از شرکت‌ها و سازمان‌ها بیمه درمان تکمیلی سازمانی را به‌عنوان بخشی از برنامه رفاهی و مزایای کارکنان در نظر می‌گیرند. با این حال، انتخاب بیمه صرفاً بر اساس حق بیمه می‌تواند نتیجه مطلوبی نداشته باشد؛ سقف تعهدات، فرانشیز، استثنائات، دوره انتظار، شبکه مراکز طرف قرارداد، شیوه پرداخت خسارت و ترکیب جمعیتی سازمان همگی در کیفیت یک قرارداد درمان گروهی اثرگذار هستند.

این راهنما برای مدیران شرکت‌ها، مدیران منابع انسانی و مالی، صاحبان کسب‌وکارها و مسئولان رفاه کارکنان تهیه شده است تا پیش از خرید بیمه تکمیلی سازمانی بتوانند پیشنهادهای شرکت‌های بیمه را دقیق‌تر بررسی و بر مبنای نیاز واقعی مجموعه مقایسه کنند. توجه داشته باشید که جزئیات پذیرش، تعهدات و نرخ‌ها در شرکت‌های بیمه و قراردادهای مختلف یکسان نیست و شرایط نهایی باید از متن پیشنهاد و بیمه‌نامه صادرشده بررسی شود.

بیمه درمان تکمیلی سازمانی چیست؟

بیمه درمان تکمیلی سازمانی یا بیمه درمان گروهی قراردادی است که معمولاً توسط یک شرکت، مؤسسه یا سازمان برای گروهی از کارکنان و در صورت توافق، افراد واجد شرایط خانواده آنان تهیه می‌شود. هدف این بیمه جبران تمام یا بخشی از هزینه‌های درمانی مشمول قرارداد، در حدود سقف تعهدات، فرانشیز و سایر شرایط بیمه‌نامه است.

برخلاف تصور رایج، عبارت بیمه تکمیلی به معنای پرداخت نامحدود همه هزینه‌های پزشکی نیست. هر قرارداد جدول تعهدات، محدودیت‌ها، استثنائات و ضوابط مشخصی دارد. به همین علت دو پیشنهاد با حق بیمه نزدیک ممکن است از نظر کیفیت پوشش تفاوت قابل توجهی داشته باشند.

چه شرکت‌ها و سازمان‌هایی می‌توانند بیمه تکمیلی تهیه کنند؟

شرکت‌ها، مؤسسات و مجموعه‌هایی که شرایط پذیرش بیمه درمان گروهی شرکت بیمه را داشته باشند، می‌توانند برای کارکنان خود درخواست پوشش کنند. حداقل تعداد افراد، الزامات مربوط به رابطه استخدامی یا بیمه پایه، شرایط ورود اعضای خانواده و مدارک مورد نیاز ممکن است در هر شرکت بیمه یا طرح متفاوت باشد.

کسب‌وکارهای کوچک نیز نباید صرفاً با تصور کم بودن تعداد کارکنان، امکان دریافت پوشش را منتفی بدانند. مناسب‌تر است ابتدا تعداد کارکنان، افراد تحت تکفل و ساختار مجموعه در اختیار کارگزاری قرار گیرد تا امکان دریافت پیشنهاد از بیمه‌گران بررسی شود. در گروه‌های بزرگ‌تر نیز تعداد بیمه‌شدگان، توزیع سنی، نسبت اعضای خانواده و سابقه خسارت می‌تواند در شرایط پیشنهادی مؤثر باشد.

مزایای بیمه تکمیلی کارکنان برای پرسنل و کارفرما

بیمه تکمیلی کارکنان می‌تواند بخشی از فشار مالی ناشی از هزینه‌های درمان واجد شرایط را کاهش دهد و دسترسی کارکنان به خدمات تحت پوشش را تسهیل کند. برای کارفرما نیز طراحی یک برنامه درمانی متناسب می‌تواند بخشی از بسته جبران خدمات و برنامه رفاهی سازمان باشد و در تجربه کارکنان از مزایای شغلی نقش داشته باشد.

  • کمک به جبران بخشی از هزینه‌های درمان در چارچوب بیمه‌نامه
  • امکان تعریف مجموعه‌ای از پوشش‌های درمانی متناسب با بودجه سازمان
  • امکان استفاده از مراکز درمانی طرف قرارداد طبق ضوابط بیمه‌گر
  • امکان پوشش اعضای خانواده در صورت پیش‌بینی در قرارداد و احراز شرایط
  • ایجاد یک مزیت رفاهی ملموس برای کارکنان
  • مدیریت ساختاریافته‌تر مزایای درمانی پرسنل در سازمان

ارزش واقعی بیمه تکمیلی پرسنل زمانی بیشتر مشخص می‌شود که طرح انتخابی با الگوی استفاده و نیازهای جمعیت بیمه‌شده هماهنگ باشد؛ برای مثال، خرید تعهداتی که استفاده بسیار محدودی دارند، الزاماً بهترین تخصیص بودجه رفاهی نیست.

پوشش‌های مهم بیمه درمان تکمیلی

دامنه پوشش بیمه تکمیلی به طرح و شرکت بیمه بستگی دارد. هنگام مقایسه باید علاوه بر نام هر پوشش، سقف تعهد، فرانشیز، استثنائات، شرایط استفاده و محدودیت‌های احتمالی آن بررسی شود.

بستری و جراحی

بستری و اعمال جراحی از مهم‌ترین تعهدات بسیاری از طرح‌های درمان تکمیلی هستند. هزینه‌های بیمارستانی و جراحی‌های مشمول قرارداد تا حدود مقرر در بیمه‌نامه قابل جبران خواهند بود. نوع عمل، مرکز درمانی، ضرورت پزشکی، سقف تعهد و ضوابط بیمه‌گر می‌تواند در میزان پرداخت اثرگذار باشد.

خدمات پاراکلینیکی

خدماتی مانند برخی انواع تصویربرداری، اقدامات تشخیصی و درمانی تخصصی ممکن است در گروه تعهدات پاراکلینیکی قرار گیرند. تعریف دقیق خدمات در همه قراردادها یکسان نیست؛ بنابراین مدیر سازمان باید جدول جزئیات پوشش را به‌جای اتکا به عنوان کلی پاراکلینیک مطالعه کند.

آزمایش، تصویربرداری و تشخیص

آزمایش‌های پزشکی، سونوگرافی، رادیولوژی و برخی روش‌های تشخیصی پیشرفته بسته به طرح می‌توانند تحت پوشش قرار گیرند. ممکن است برای گروه‌های مختلف خدمات سقف‌های جداگانه یا محدودیت‌های مشخصی تعیین شود. نسخه یا دستور پزشک و سایر مدارک نیز بر اساس ضوابط بیمه‌گر می‌تواند برای رسیدگی به خسارت لازم باشد.

خدمات دندانپزشکی

دندانپزشکی برای بسیاری از کارکنان یکی از پوشش‌های مهم است، اما دامنه خدمات مشمول آن باید با دقت بررسی شود. درمان‌های تحت پوشش، موارد مستثنی، نحوه محاسبه هزینه قابل پرداخت و سقف سالانه می‌تواند بین طرح‌ها متفاوت باشد. صرف وجود عنوان دندانپزشکی در جدول تعهدات برای مقایسه کافی نیست.

زایمان و خدمات مرتبط

پوشش زایمان در برخی قراردادها ارائه می‌شود و ممکن است دارای سقف تعهد، دوره انتظار یا سایر شرایط باشد. شرایط مربوط به زایمان طبیعی، سزارین و خدمات مرتبط باید از اسناد همان قرارداد استخراج شود. سازمان‌هایی که ترکیب جمعیتی کارکنانشان استفاده از این پوشش را محتمل می‌کند، بهتر است دوره انتظار و جزئیات تعهد را پیش از عقد قرارداد به‌صورت ویژه بررسی کنند.

عینک، اپتومتری و خدمات مشابه

در برخی طرح‌ها هزینه‌هایی مرتبط با عینک، عدسی یا خدمات مرتبط با بینایی در حدود مشخص قابل پوشش است و در برخی طرح‌ها چنین تعهدی وجود ندارد. ضوابط مربوط به نسخه، دفعات استفاده، نوع خدمت و سقف تعهد باید در پیشنهاد شرکت بیمه بررسی شود.

سقف تعهدات بیمه تکمیلی چگونه تعیین می‌شود؟

سقف تعهد مشخص می‌کند شرکت بیمه برای یک پوشش معین در دوره بیمه و طبق مفاد قرارداد حداکثر تا چه میزان مسئول جبران هزینه‌های قابل پرداخت است. در طراحی بیمه تکمیلی شرکتی معمولاً می‌توان بین سطح تعهدات و بودجه سازمان توازن ایجاد کرد، اما امکان انتخاب ارقام یا ساختار دلخواه به ضوابط فنی و پیشنهاد بیمه‌گر بستگی دارد.

برای تعیین سقف مناسب، تنها بالا بودن عدد تعهد معیار کافی نیست. مدیر منابع انسانی یا مالی بهتر است سوابق استفاده از پوشش‌ها، نیازهای کارکنان، هزینه خدمات درمانی، بودجه سالانه و اولویت‌های رفاهی را بررسی کند. اگر سازمان قبلاً بیمه تکمیلی داشته است، تحلیل گزارش خسارت دوره قبل می‌تواند اطلاعات مفیدی برای طراحی قرارداد جدید فراهم کند.

فرانشیز در بیمه درمان تکمیلی چیست؟

فرانشیز بخشی از هزینه خسارت مشمول است که مطابق مفاد قرارداد بر عهده بیمه‌شده باقی می‌ماند. نحوه اعمال و میزان آن می‌تواند به قرارداد و نوع خدمت بستگی داشته باشد. بنابراین در مقایسه بیمه درمان تکمیلی نباید تنها سقف‌های اسمی را کنار یکدیگر گذاشت؛ فرانشیز و قواعد محاسبه خسارت نیز باید هم‌زمان بررسی شوند.

وجود بیمه پایه و نحوه استفاده از آن نیز ممکن است در فرآیند رسیدگی به هزینه درمان مؤثر باشد. برای جلوگیری از برداشت اشتباه، بهتر است نحوه محاسبه فرانشیز، نقش بیمه‌گر پایه و مدارک لازم پیش از شروع قرارداد برای مسئولان منابع انسانی روشن شود.

چه عواملی بر قیمت بیمه درمان تکمیلی سازمانی اثر می‌گذارند؟

برای بیمه تکمیلی شرکت‌ها نمی‌توان بدون دریافت اطلاعات سازمان یک قیمت قطعی و عمومی اعلام کرد. بیمه‌گران هنگام ارزیابی ریسک و ارائه پیشنهاد عوامل متعددی را بررسی می‌کنند و شیوه ارزیابی آنها نیز الزاماً یکسان نیست.

  • تعداد بیمه‌شدگان: اندازه گروه یکی از عوامل مهم در ارزیابی قرارداد است.
  • ترکیب جمعیت: تعداد کارکنان و اعضای خانواده، ساختار سنی و مشخصات گروه می‌تواند بر ارزیابی بیمه‌گر اثر بگذارد.
  • سقف و دامنه تعهدات: افزایش یا کاهش تعهدات و افزودن برخی پوشش‌ها در هزینه طرح اثر دارد.
  • فرانشیز: نوع و میزان فرانشیز از اجزای مهم طراحی قرارداد است.
  • سابقه خسارت: در تمدید یا بررسی مجموعه‌هایی که سابقه بیمه دارند، عملکرد خسارتی گذشته می‌تواند مورد توجه قرار گیرد.
  • شرایط فنی بیمه‌گر: سیاست پذیرش و ارزیابی ریسک شرکت‌های بیمه ممکن است متفاوت باشد.

به همین دلیل، استعلام بیمه درمان تکمیلی زمانی ارزش مقایسه‌ای مناسبی دارد که اطلاعات یکسان برای بیمه‌گران ارسال شود و پیشنهادهای دریافتی از لحاظ سطح تعهدات تا حد امکان هم‌تراز باشند.

تأثیر تعداد کارکنان و اعضای خانواده بر قرارداد

تعداد اعضای گروه از متغیرهای مهم بیمه درمان گروهی است. بزرگ‌تر شدن جامعه بیمه‌شده می‌تواند الگوی ریسک را تغییر دهد، اما نباید نتیجه گرفت که افزایش تعداد در همه موارد الزاماً نرخ یا شرایط مشخصی ایجاد می‌کند. شرکت بیمه مجموعه اطلاعات گروه را در کنار سایر عوامل ارزیابی می‌کند.

همچنین باید از ابتدا مشخص باشد چه افرادی امکان ورود به قرارداد دارند. شرایط همسر، فرزندان یا سایر افراد واجد شرایط، زمان اضافه یا حذف افراد و مدارک مورد نیاز باید در مفاد قرارداد بررسی شود. شفافیت این موارد برای واحد منابع انسانی اهمیت زیادی دارد؛ زیرا بخش قابل توجهی از پرسش‌های کارکنان پس از صدور بیمه‌نامه به تغییرات فهرست بیمه‌شدگان مربوط است.

تفاوت شرکت‌های بیمه در پوشش‌ها و شرایط

دو شرکت بیمه ممکن است برای یک سازمان پیشنهادهایی با اسامی پوشش مشابه ارائه دهند، اما جزئیات آنها یکسان نباشد. تفاوت در سقف تعهدات، فرانشیز، دوره انتظار در موارد قابل اعمال، استثنائات، نحوه معرفی به مراکز درمانی، فرآیند خسارت و خدمات اجرایی می‌تواند بر تجربه کارکنان اثر بگذارد.

ازاین‌رو مقایسه صرف نرخ حق بیمه روش کاملی برای انتخاب نیست. بهتر است برای هر پیشنهاد یک جدول مقایسه داخلی تهیه و هزینه، تعهدات، محدودیت‌ها و فرآیند اجرایی در کنار یکدیگر ارزیابی شوند.

چرا شبکه مراکز درمانی طرف قرارداد اهمیت دارد؟

شبکه درمانی یکی از معیارهای کاربردی انتخاب بیمه درمان تکمیلی است. اگر کارکنان سازمان در چند شهر مستقر باشند، گستردگی جغرافیایی مراکز می‌تواند اهمیت بیشتری پیدا کند. بیمارستان‌ها، آزمایشگاه‌ها، مراکز تصویربرداری، مراکز دندانپزشکی و سایر ارائه‌دهندگان طرف قرارداد را با محل سکونت و فعالیت کارکنان تطبیق دهید.

فهرست مراکز طرف قرارداد ممکن است در طول زمان تغییر کند؛ در نتیجه بهتر است وضعیت یک مرکز خاص پیش از مراجعه از مسیرهای رسمی شرکت بیمه استعلام شود. تعداد بالای مراکز نیز به تنهایی معیار کافی نیست و پراکندگی جغرافیایی، نوع تخصص‌ها و سازوکار دریافت معرفی‌نامه یا تأییدیه اهمیت دارد.

هنگام انتخاب بیمه تکمیلی کارکنان چه نکاتی را بررسی کنیم؟

قبل از تصمیم‌گیری، سازمان بهتر است نیازهای خود را به یک درخواست مشخص تبدیل کند. این کار امکان دریافت پیشنهادهای قابل مقایسه را افزایش می‌دهد و احتمال تصمیم‌گیری صرفاً بر اساس قیمت را کاهش می‌دهد.

  • تعداد دقیق کارکنان و افراد خانواده واجد شرایط را مشخص کنید.
  • در صورت وجود، گزارش خسارت و تجربه قرارداد قبلی را تحلیل کنید.
  • تعهدات پرکاربرد و اولویت‌های رفاهی کارکنان را تعیین کنید.
  • سقف‌ها، فرانشیز، محدودیت‌ها، استثنائات و دوره انتظار احتمالی را کنار هم ببینید.
  • شبکه درمانی را در شهرهای محل فعالیت کارکنان بررسی کنید.
  • فرآیند معرفی به مراکز و روش ارسال و پیگیری هزینه‌های درمان را ارزیابی کنید.
  • قواعد ورود و خروج کارکنان و اعضای خانواده در طول قرارداد را بررسی کنید.
  • خدمات اجرایی و مسیر پاسخ‌گویی بیمه‌گر را در ارزیابی نهایی لحاظ کنید.

نقش کارگزاری بیمه در دریافت و مقایسه پیشنهادها

یک کارگزاری رسمی بیمه می‌تواند اطلاعات و نیازهای سازمان را جمع‌آوری کرده و برای دریافت پیشنهاد از شرکت‌های بیمه اقدام کند. مزیت این فرآیند زمانی آشکارتر می‌شود که پیشنهادها با ساختاری منظم و بر مبنای معیارهای مشترک مقایسه شوند.

کارگزاری می‌تواند تفاوت سقف تعهدات، فرانشیزها، پوشش‌ها، استثنائات و شرایط اجرایی پیشنهادها را برای مدیران سازمان روشن کند. تصمیم نهایی باید با توجه به نیاز و بودجه کارفرما و شرایط قابل ارائه از سوی بیمه‌گران گرفته شود. کارگزاری همچنین می‌تواند در مراحل تبادل اطلاعات، هماهنگی برای صدور و پیگیری امور بیمه‌ای در حدود وظایف و اختیارات خود همراه سازمان باشد.

فرآیند استعلام بیمه درمان تکمیلی سازمانی

برای یک استعلام بیمه درمان تکمیلی دقیق، ارائه اطلاعات کامل اهمیت زیادی دارد. معمولاً لازم است مشخصات سازمان، تعداد کارکنان و اعضای خانواده، پوشش‌های مورد انتظار و اطلاعات مرتبط با قرارداد قبلی در صورت وجود ارائه شود. ممکن است بیمه‌گران برای ارزیابی فنی اطلاعات یا مدارک بیشتری نیز درخواست کنند.

پس از دریافت پیشنهادها، بهتر است ابتدا هم‌سطح بودن تعهدات بررسی شود و سپس نرخ‌ها مقایسه شوند. به عنوان نمونه، پیشنهادی با حق بیمه کمتر ممکن است سقف پایین‌تر، فرانشیز متفاوت یا دامنه محدودتری از خدمات داشته باشد. بنابراین مقایسه بیمه درمان تکمیلی باید چندبعدی باشد.

اشتباهات رایج در خرید بیمه تکمیلی سازمانی

یکی از اشتباهات متداول، تمرکز کامل بر قیمت است. کاهش هزینه قرارداد در صورتی که با حذف پوشش‌های مورد نیاز یا کاهش قابل توجه تعهدات همراه باشد، ممکن است رضایت کارکنان از برنامه رفاهی را تحت تأثیر قرار دهد. اشتباه دیگر، بی‌توجهی به تجربه خسارتی قرارداد قبلی است؛ داده‌های گذشته می‌توانند نشان دهند کدام پوشش‌ها واقعاً مورد استفاده کارکنان قرار گرفته‌اند.

همچنین باید میان انتظارات کارکنان و مفاد واقعی بیمه‌نامه هماهنگی ایجاد شود. واحد منابع انسانی بهتر است پس از شروع قرارداد، راهنمای مختصری درباره سقف‌ها، فرانشیز، مراکز طرف قرارداد، روش دریافت خدمات و مدارک خسارت در اختیار کارکنان قرار دهد. اطلاع‌رسانی دقیق می‌تواند از بسیاری از ابهام‌های اجرایی جلوگیری کند.

سوالات متداول

آیا همه شرکت‌ها می‌توانند بیمه تکمیلی کارکنان تهیه کنند؟

پذیرش قرارداد به ضوابط شرکت بیمه، تعداد و مشخصات گروه و سایر شرایط فنی بستگی دارد. برای بررسی امکان ارائه پوشش باید اطلاعات مجموعه در اختیار بیمه‌گر یا کارگزاری قرار گیرد.

آیا اعضای خانواده کارکنان هم قابل بیمه شدن هستند؟

در بسیاری از قراردادها امکان پوشش افراد واجد شرایط خانواده وجود دارد، اما تعریف افراد قابل پذیرش و مقررات عضویت آنها باید مطابق شرایط همان قرارداد بررسی شود.

آیا بیمه تکمیلی تمام هزینه‌های درمان را پرداخت می‌کند؟

خیر. پرداخت هزینه تابع پوشش‌های مندرج در بیمه‌نامه، سقف تعهدات، فرانشیز، استثنائات و ضوابط خسارت است. هزینه خارج از تعهد یا بیش از سقف لزوماً قابل جبران نیست.

آیا بیمه تکمیلی سازمانی دوره انتظار دارد؟

ممکن است برای برخی پوشش‌ها و قراردادها دوره انتظار یا شرایط خاصی اعمال شود. وجود و مدت آن وابسته به پیشنهاد بیمه‌گر و مفاد قرارداد است و باید قبل از خرید بررسی شود.

برای مقایسه بیمه‌های تکمیلی فقط حق بیمه را مقایسه کنیم؟

خیر. تعهدات، فرانشیز، استثنائات، شبکه مراکز درمانی، شرایط عضویت، فرآیند خسارت و کیفیت خدمات اجرایی در کنار هزینه قرارداد اهمیت دارند.

برای دریافت استعلام چه اطلاعاتی لازم است؟

نوع و میزان اطلاعات مورد نیاز به بیمه‌گر بستگی دارد، اما مشخصات سازمان، تعداد کارکنان و اعضای خانواده، تعهدات مورد انتظار و اطلاعات قرارداد یا خسارت دوره قبل در صورت وجود، معمولاً از داده‌های مهم برای بررسی هستند.

جمع‌بندی؛ چگونه انتخاب دقیق‌تری داشته باشیم؟

بیمه درمان تکمیلی سازمانی زمانی برای سازمان کارآمدتر است که بر اساس شناخت نیاز کارکنان، بودجه قابل تخصیص، سابقه خسارت و جزئیات واقعی پیشنهاد بیمه‌گران انتخاب شود. مقایسه تنها بر پایه قیمت ممکن است تفاوت‌های مهم در سقف تعهد، فرانشیز، شبکه درمانی و شیوه ارائه خدمات را پنهان کند.

اگر برای مجموعه خود قصد خرید بیمه تکمیلی سازمانی یا تمدید قرارداد موجود را دارید، می‌توانید اطلاعات سازمان و انتظارات خود را در اختیار کارگزاری رسمی بیمه قرار دهید تا امکان دریافت و مقایسه پیشنهادهای شرکت‌های بیمه بررسی شود. دریافت مشاوره و مقایسه ساختاریافته کمک می‌کند شرایط قابل ارائه را با نیازهای کارکنان و بودجه سازمان تطبیق دهید و با آگاهی بیشتری درباره قرارداد تصمیم بگیرید.

بیمه پیشامد
Sign In
  • بیمه تکمیلی
  • طرح‌های بیمه تکمیلی
  • شرکت‌های بیمه تکمیلی
  • استعلام قیمت
  • مراکز طرف قرارداد
  • درباره ما
  • ارتباط با ما
  • بلاگ
  • اشتراک گذاری
  • ایمیل
  • چاپ
  • کپی لینک
  • اشتراک گذاری
  • ایمیل
  • چاپ
  • کپی لینک